Domain kunstakademiehusum.de kaufen?
Wir ziehen mit dem Projekt
kunstakademiehusum.de um.
Sind Sie am Kauf der Domain
kunstakademiehusum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunstakademiehusum.de kaufen?
Welchen Zweck erfüllt die im Ausbildungsvertrag vereinbarte Probezeit?
Die im Ausbildungsvertrag vereinbarte Probezeit dient dazu, sowohl dem Auszubildenden als auch dem Ausbildungsbetrieb die Möglichkeit zu geben, sich gegenseitig kennenzulernen und zu prüfen, ob die Erwartungen und Anforderungen erfüllt werden. Während dieser Zeit können eventuelle Unstimmigkeiten oder Probleme frühzeitig erkannt und geklärt werden. Zudem bietet die Probezeit die Chance, die Eignung des Auszubildenden für den gewählten Beruf zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Sie dient somit der Sicherung der Ausbildungsqualität und der langfristigen Zufriedenheit aller Beteiligten. **
Was bedeutet vereinbarte Entgelte?
Vereinbarte Entgelte beziehen sich auf die festgelegten Gebühren oder Preise, die zwischen zwei Parteien vertraglich vereinbart wurden. Diese Entgelte können für Dienstleistungen, Produkte oder andere Leistungen gelten. Sie dienen als Grundlage für die finanzielle Vereinbarung und müssen von beiden Parteien akzeptiert werden. Vereinbarte Entgelte können in Verträgen, Angeboten oder anderen schriftlichen Vereinbarungen festgehalten werden, um Missverständnisse zu vermeiden und die Transparenz zu gewährleisten. Letztendlich sind vereinbarte Entgelte bindend und müssen von beiden Parteien eingehalten werden. **
Ähnliche Suchbegriffe für Vereinbarte-Verbindlichkeit-im-administrativen
Top-Angebote
Produkte zum Begriff Vereinbarte-Verbindlichkeit-im-administrativen:

-
Was sind vereinbarte und vereinnahmte Entgelte?
Vereinbarte Entgelte sind die Beträge, die zwischen einem Unternehmen und seinen Kunden vertraglich festgelegt wurden. Sie spiegeln den Preis wider, den der Kunde für die erbrachten Leistungen oder Waren zahlen muss. Vereinnahmte Entgelte hingegen sind die tatsächlich erhaltenen Zahlungen von den Kunden. Diese können von den vereinbarten Entgelten abweichen, da Kunden möglicherweise nicht rechtzeitig oder vollständig zahlen. Die Differenz zwischen vereinbarten und vereinnahmten Entgelten kann Auswirkungen auf die Liquidität und die finanzielle Gesundheit eines Unternehmens haben. Es ist wichtig, diese beiden Kennzahlen im Auge zu behalten, um die finanzielle Performance des Unternehmens zu überwachen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Top-Angebote
Produkte zum Begriff Vereinbarte-Verbindlichkeit-im-administrativen:
-
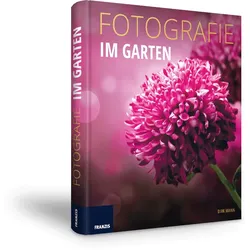
Fotografie im GartenDer Garten - Sinnbild für den Kreislauf des Lebens, Spiegel der Jahreszeiten und ein Ort, der jeden Tag neue Motive für Sie bereithält. Mit diesem Buch schärfen Sie Ihren fotografischen Blick für das, worauf es bei der kreativen Gartenfotografie ankommt. Über 250 inspirierende Fotos, mehr als 60 Fototipps und jede Menge handfeste Tipps aus der Gärtnerpraxis geben Ihnen das nötige Wissen für lebendige Blütenporträts, begeisternde Pflanzenbilder und perfekte Close-ups. Gelungene Garten- und Pflanzenbilder sind nicht das Ergebnis zufälliger Schnappschüsse Keine Frage bleibt unbeantwortet: Wann habe ich das beste Licht? Wie gestalte ich den Bildaufbau? Welche Kameraeinstellungen führen zum Ziel? Und welche Geräte benötige ich wirklich? Setzen Sie die Stars in Ihrem Fotogarten mit tollen Bokehs perfekt in Szene. Beherrschen Sie das Spiel mit unterschiedlichen Schärfeebenen, hellen S...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Zweck erfüllt die im Ausbildungsvertrag vereinbarte Probezeit?
Die im Ausbildungsvertrag vereinbarte Probezeit dient dazu, sowohl dem Auszubildenden als auch dem Ausbildungsbetrieb die Möglichkeit zu geben, sich gegenseitig kennenzulernen und zu prüfen, ob die Erwartungen und Anforderungen erfüllt werden. Während dieser Zeit können eventuelle Unstimmigkeiten oder Probleme frühzeitig erkannt und geklärt werden. Zudem bietet die Probezeit die Chance, die Eignung des Auszubildenden für den gewählten Beruf zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Sie dient somit der Sicherung der Ausbildungsqualität und der langfristigen Zufriedenheit aller Beteiligten. **
-
Was bedeutet vereinbarte Entgelte?
Vereinbarte Entgelte beziehen sich auf die festgelegten Gebühren oder Preise, die zwischen zwei Parteien vertraglich vereinbart wurden. Diese Entgelte können für Dienstleistungen, Produkte oder andere Leistungen gelten. Sie dienen als Grundlage für die finanzielle Vereinbarung und müssen von beiden Parteien akzeptiert werden. Vereinbarte Entgelte können in Verträgen, Angeboten oder anderen schriftlichen Vereinbarungen festgehalten werden, um Missverständnisse zu vermeiden und die Transparenz zu gewährleisten. Letztendlich sind vereinbarte Entgelte bindend und müssen von beiden Parteien eingehalten werden. **
-
Was sind vereinbarte und vereinnahmte Entgelte?
Vereinbarte Entgelte sind die Beträge, die zwischen einem Unternehmen und seinen Kunden vertraglich festgelegt wurden. Sie spiegeln den Preis wider, den der Kunde für die erbrachten Leistungen oder Waren zahlen muss. Vereinnahmte Entgelte hingegen sind die tatsächlich erhaltenen Zahlungen von den Kunden. Diese können von den vereinbarten Entgelten abweichen, da Kunden möglicherweise nicht rechtzeitig oder vollständig zahlen. Die Differenz zwischen vereinbarten und vereinnahmten Entgelten kann Auswirkungen auf die Liquidität und die finanzielle Gesundheit eines Unternehmens haben. Es ist wichtig, diese beiden Kennzahlen im Auge zu behalten, um die finanzielle Performance des Unternehmens zu überwachen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Vereinbarte-Verbindlichkeit-im-administrativen
-
Koltermann, Felix: Fotografie im JournalismusFotografie im Journalismus , Fotografien sind im Journalismus allgegenwärtig. Aber bevor eine Fotografie Eingang in ein publizistisches Produkt findet, läuft ein komplexer Prozess journalistischer Bildkommunikation und Bildredaktion ab. An ihm sind neben Fotojournalist*innen und (Bild-)Redakteur*innen auch viele andere, weniger bekannte Akteur*innen beteiligt. Im finalen publizistischen Produkt bleibt die Arbeit am Bild jedoch meist unsichtbar. Dieses Buch richtet zum ersten Mal den Blick auf die bildredaktionellen Praktiken im Print- und Online-Journalismus. Hierfür hat der Autor zwei Studien durchgeführt. Zum einen hat er Daten zu fest angestellten Fotograf*innen und Bildredakteur*innen bei deutschen Tageszeitungen erhoben. Zum anderen hat er in sechs ausgewählten deutschen Tageszeitungen u.a. Bildquellen, Bildgattungen sowie die Namensnennung der Fotograf*innen analysiert. Interviews, Ortsbesuche, Bildkritiken und Coveranalysen ergänzen die Studien. Darüber hinaus informiert ein umfangreicher Anhang über die bildredaktionellen Rahmenbedingungen. Damit leistet der Autor einen wichtigen Beitrag zur Debatte über den Stellenwert der Fotografie im zeitgenössischen Journalismus. , Headsets & Gegensprechanlagen > Audio, Kommunikation & Navigation , Erscheinungsjahr: 202309, Produktform: Kartoniert, Autoren: Koltermann, Felix, Seitenzahl/Blattzahl: 284, Abbildungen: 5 Tabellen, 43 Abbildungen, Keyword: Bildkommunikation; Bildkritik; Bildredaktionen in Deutschland; Fotografie; Fotojournalismus; Journalismus; Onlinejournalismus; Printjournalismus; Zeitungsjournalismus, Fachschema: Bildjournalismus - Fotojournalismus~Journalismus / Bildjournalismus~Journalismus - Journalist~Publizistik / Journalismus, Warengruppe: HC/Journalistik/Presse/Film/Funk/TV, Fachkategorie: Medienwissenschaft: Journalismus, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herbert von Halem Verlag, Verlag: Herbert von Halem Verlag, Verlag: Halem, Herbert von, Verlagsgesellschaft mbH & Co. KG, Länge: 210, Breite: 140, Höhe: 19, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783869624426, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.